Panorama Econômico – 09.11.2026
10 min de leitura
Em outubro, a atividade perdeu ritmo, o Copom manteve a Selic em 13,75% e os mercados reagiram à eleição com queda da bolsa e alta do dólar.
RESUMO
Em outubro, a economia brasileira apresentou perda de ritmo, com forte retração dos serviços e a indústria ainda em contração, embora em ritmo menos intenso, enquanto o mercado de trabalho permaneceu resiliente. O IPCA-15 desacelerou no mês, embora a inflação acumulada em 12 meses tenha superado o teto da meta. Nesse contexto, o Copom interrompeu o ciclo de cortes e manteve a Selic em 13,75% ao ano. No exterior, os Estados Unidos mantiveram a atividade firme, enquanto a zona do euro perdeu ritmo e os indicadores oficiais da China voltaram a apontar contração. Já nos mercados brasileiros, a reeleição do presidente Luiz Inácio Lula da Silva foi seguida por uma reação negativa, com queda da bolsa, alta do dólar e avanço dos juros futuros.
NO BRASIL
Em outubro, o PMI da indústria subiu de 44,8 para 46,1 pontos, indicando que a contração do setor perdeu intensidade em relação a setembro. O movimento, porém, foi diferente nos demais segmentos. O PMI de serviços caiu de 49,2 para 44,5 pontos, enquanto o PMI Composto recuou de 47,4 para 44,4 pontos. Como os três indicadores permaneceram abaixo de 50, os resultados apontam continuidade da retração da atividade privada, com enfraquecimento mais acentuado nos serviços. Na indústria, a produção caiu pelo sexto mês consecutivo e os novos pedidos recuaram pelo 19º mês seguido, sinalizando demanda fraca e limitando as perspectivas de recuperação consistente.
No mercado de trabalho, os indicadores permaneceram favoráveis. A taxa de desocupação ficou em 5,2% no trimestre encerrado em setembro, ante 5,4% no trimestre encerrado em junho, atingindo o menor nível para trimestres encerrados em setembro desde o início da série histórica, em 2012. A população ocupada alcançou 103,6 milhões de pessoas, enquanto a taxa de subutilização ficou em 13,0%. Assim, mesmo diante da moderação da atividade econômica, o mercado de trabalho segue resiliente e permanece como importante vetor de sustentação da renda e do consumo das famílias.
Já o Índice de Confiança do Consumidor avançou 0,5 ponto em outubro, para 84,7 pontos, interrompendo uma sequência de cinco meses de queda e retornando ao nível de agosto. Na média móvel trimestral, porém, recuou 1,2 ponto, para 84,5 pontos. A alta mensal foi impulsionada pelo Índice de Expectativas, que subiu 2,8 pontos, enquanto o Índice de Situação Atual caiu 2,6 pontos, para 81,4 pontos, menor nível desde março de 2025. Como o indicador ainda permanece em terreno pessimista e o endividamento e a inadimplência seguem limitando as finanças familiares, a recuperação da confiança ainda se mostra frágil.
No campo inflacionário, o IPCA-15 avançou 0,32% em outubro, desacelerando em relação aos 0,70% registrados em setembro. Com o resultado, acumulou alta de 4,15% no ano e 4,62% em 12 meses, acima dos 4,47% observados anteriormente. Entre os grupos, Alimentação e bebidas apresentou a maior variação e o maior impacto sobre o índice, com alta de 0,88%. Já Habitação recuou 0,10%, ajudando a conter o resultado mensal. Assim, embora a inflação tenha perdido força na comparação mensal, o acumulado em 12 meses avançou e superou o teto de 4,5% do intervalo de tolerância da meta, cujo centro é de 3,0%.
No campo da política monetária, o Copom manteve, por unanimidade, a Selic em 13,75% ao ano na reunião de novembro, interrompendo o ciclo de cortes iniciado em março. A decisão indica que a piora do quadro inflacionário passou a pesar mais do que a desaceleração da atividade, uma vez que as expectativas do Focus se afastaram ainda mais da meta e a projeção do próprio Comitê para o horizonte relevante subiu para 3,5%, acima do centro de 3,0%. Com balanço de riscos assimétrico para cima e sem indicação sobre os próximos passos, o comunicado sugere que a retomada dos cortes dependerá de uma melhora das expectativas, o que tende a manter a política monetária restritiva por mais tempo.
No âmbito fiscal, os dados de setembro mostraram a manutenção das pressões sobre as contas públicas. O setor público consolidado registrou déficit primário de R$ 5,5 bilhões no mês, enquanto, no acumulado em 12 meses, o resultado permaneceu deficitário em R$ 70,1 bilhões, equivalente a 0,52% do PIB. Considerando também os juros, o déficit nominal alcançou R$ 113,0 bilhões em setembro e R$ 1,275 trilhão em 12 meses. A Dívida Bruta do Governo Geral permaneceu em 82,9% do PIB, enquanto a Dívida Líquida do Setor Público subiu de 69,3% para 70,0% do PIB. Nesse contexto, o quadro fiscal continua como ponto de atenção, sobretudo pelo elevado custo de carregamento da dívida e pelo avanço do endividamento ao longo do ano.
Apesar das incertezas domésticas, o Investimento Direto no País permaneceu positivo em setembro, com ingressos líquidos de US$ 11,3 bilhões, ante US$ 9,6 bilhões no mesmo mês do ano anterior. No acumulado em 12 meses, o IDP atingiu US$ 88,3 bilhões, equivalente a 3,43% do PIB, ante US$ 86,6 bilhões no mês anterior. O volume permanece relevante e indica continuidade do ingresso de recursos destinados a investimentos de longo prazo.
Em outubro, o presidente Luiz Inácio Lula da Silva foi reeleito para o período de 2027 a 2030. Como os ativos haviam se valorizado após o primeiro turno, com apostas em outro desfecho, o resultado levou a uma forte reprecificação e a um aumento do prêmio de risco. No primeiro pregão após a eleição, o Ibovespa caiu 13,88% e acionou o circuit breaker. A falta de definições sobre a equipe econômica e a política fiscal do próximo mandato tende a manter esse prêmio elevado até que haja maior clareza sobre a trajetória da dívida.
No mercado acionário, o fluxo de investidores estrangeiros permaneceu positivo em outubro. Após a entrada líquida de R$ 9,1 bilhões observada em setembro, houve novo ingresso de aproximadamente R$ 8,2 bilhões no mês, considerando o mercado secundário. O saldo, no entanto, esconde uma reversão ao longo do mês. As entradas se concentraram antes do segundo turno e deram lugar a saídas expressivas na reta final, com o capital externo reduzindo a exposição ao país. Nesse ambiente, o Ibovespa recuou 9,88% em outubro, o pior desempenho mensal desde junho de 2022, e encerrou o mês aos 167.921,80 pontos.
No mercado de câmbio, o dólar avançou frente ao real em outubro, encerrando o mês próximo de R$ 5,44, com alta de cerca de 5,2% no período. O movimento refletiu, entre outros fatores, as incertezas sobre a condução econômica doméstica após as eleições e um cenário externo mais adverso para os ativos de risco.
NO MUNDO
Nos Estados Unidos, o mercado de trabalho voltou a ganhar força, enquanto a inflação segue elevada. O payroll registrou a criação de 165 mil vagas em outubro, bem acima do esperado, e a taxa de desemprego recuou de 4,2% para 4,1%. Além disso, os resultados de agosto e setembro foram revisados para cima em 84 mil vagas, no total. No campo inflacionário, o PCE avançou 0,5% em setembro e acumulou alta de 3,6% em 12 meses. O núcleo subiu 0,3% no mês e chegou a 3,1% na comparação anual, ainda acima da meta de 2% do Federal Reserve.
Na reunião de outubro, o Federal Reserve manteve os juros no intervalo entre 3,75% e 4,00% ao ano. A decisão foi aprovada por dez votos a dois, com os dois votos divergentes defendendo uma elevação de 0,25 ponto percentual. O Comitê avaliou que a atividade segue avançando em ritmo forte, com gastos domésticos resilientes e investimentos robustos, mas destacou que a inflação permanece elevada. Nos indicadores antecedentes, o PMI Composto da S&P Global recuou de 58,4 para 55,9 pontos em outubro, embora ainda indique expansão expressiva. Já o ISM Industrial avançou de 54,5 para 55,5 pontos, também permanecendo em território de expansão.
Na zona do euro, os indicadores apontaram desaceleração da atividade em outubro, embora ela tenha permanecido em expansão. O PMI Composto recuou de 53,1 para 51,7 pontos, refletindo a perda de ritmo nos serviços e na indústria. Na inflação, a prévia de outubro mostrou aceleração para 4,0% em 12 meses, ante 3,8% em setembro, pressionada principalmente pelos preços de energia, que subiram 20,8% na mesma base de comparação. Com isso, a inflação permaneceu acima da meta de 2% do Banco Central Europeu.
Na reunião de outubro, o Banco Central Europeu manteve os juros inalterados, com a taxa de depósito em 2,50% ao ano. A pausa, após as altas recentes, reflete o dilema imposto pelo choque de energia, que pressiona a inflação, mas também enfraquece a atividade, e levou o BCE a manter uma abordagem dependente dos dados, sem compromisso com uma trajetória para os juros. No mesmo dia, a instituição anunciou que Christine Lagarde deixará a presidência em fevereiro de 2027, antes do fim do mandato.
Na China, os indicadores oficiais de outubro apontaram enfraquecimento da atividade. O PMI Industrial recuou de 50,1 para 49,3 pontos, voltando ao campo de contração. O índice de atividade não manufatureira caiu de 50,2 para 49,7 pontos, enquanto o PMI Composto recuou de 50,7 para 49,7 pontos. No setor de serviços, o indicador oficial ficou em 50,0 pontos, ante 50,2 em setembro, permanecendo próximo da estabilidade. Em conjunto, os resultados apontam perda de ritmo tanto na indústria quanto nos serviços.
No campo geopolítico, outubro foi marcado pela continuidade do conflito no Oriente Médio e pelos riscos à navegação no Estreito de Ormuz. Os ataques a embarcações se intensificaram e atingiram um recorde mensal. Ao mesmo tempo, as exportações de petróleo do Golfo recuaram em relação a setembro, embora os dados ainda sejam preliminares e tendam a ser revisados para cima. No início de novembro, a Opep+ decidiu manter em dezembro a produção nos mesmos níveis de setembro. Nesse contexto, os riscos à navegação e à oferta de petróleo mantiveram o mercado de energia sensível aos desdobramentos do conflito, com possíveis efeitos sobre a inflação e a atividade global.
INVESTIMENTOS
*Considerando IPCA + 6,31% a.a.
Fonte: Quantum Axis. Elaboração: LEMA
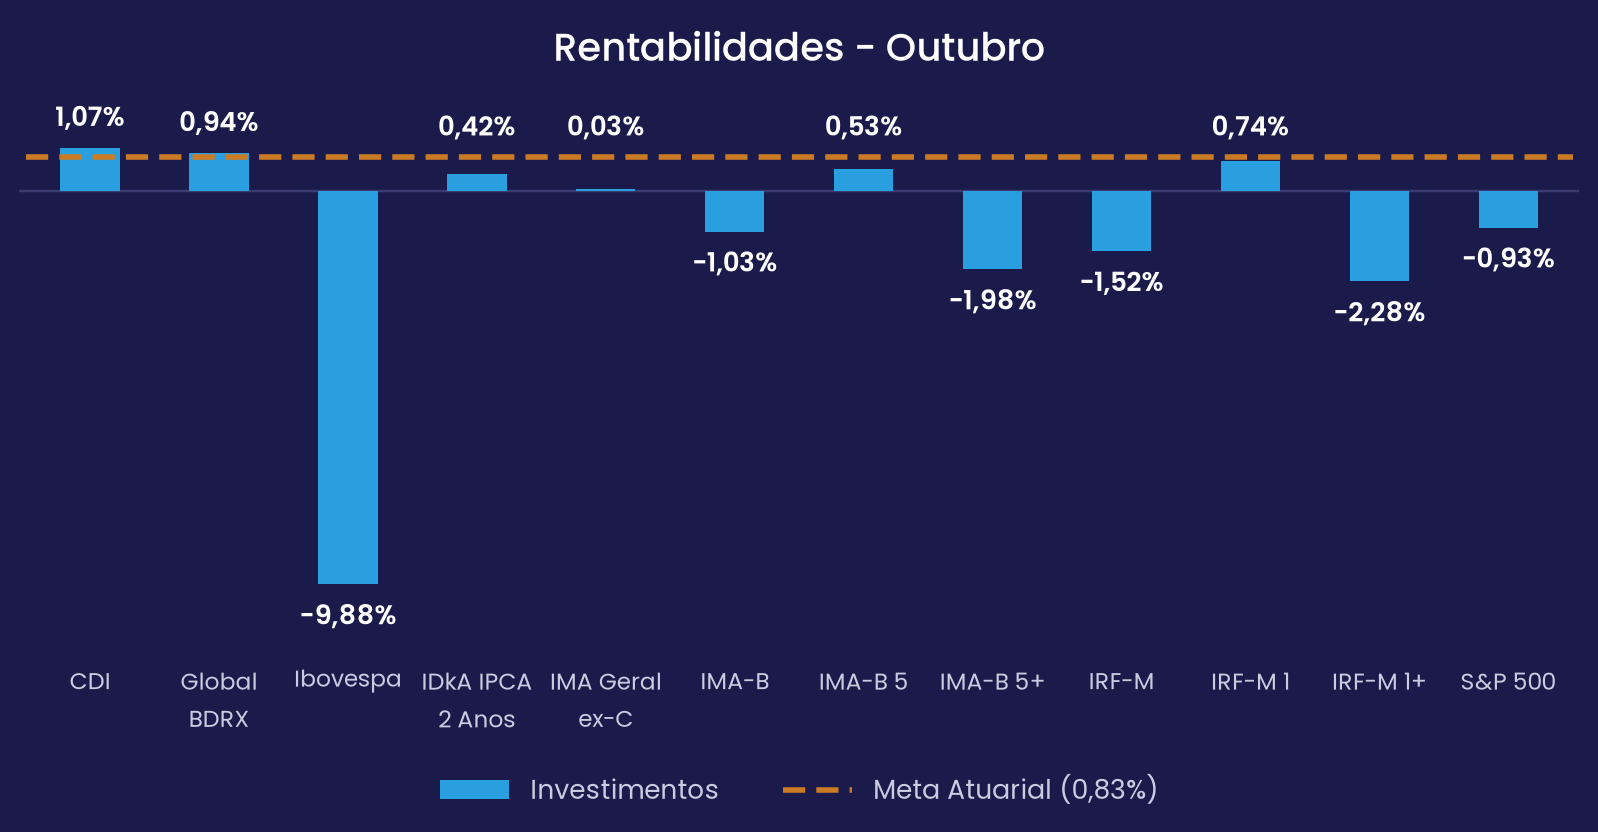
Outubro foi marcado por desempenho fraco na maior parte dos índices acompanhados, com apenas dois superando a meta atuarial mensal estimada em 0,83%. O principal destaque negativo foi o Ibovespa, que recuou 9,88%. Entre os índices de renda fixa, as maiores perdas foram registradas pelo IRF-M 1+, com queda de 2,28%, e pelo IMA-B 5+, que recuou 1,98%. Entre os resultados positivos, destacaram-se o CDI, com alta de 1,07%, e o Global BDRX, com avanço de 0,94%.
Na renda fixa, o desempenho foi misto, mas a maior parte dos índices ficou abaixo da meta atuarial. O CDI avançou 1,07%, enquanto o IRF-M 1 teve retorno positivo de 0,74%, mas inferior à meta. O IMA-B 5 subiu 0,53%, o IDkA IPCA 2 Anos avançou 0,42% e o IMA Geral ex-C registrou alta de 0,03%. Já o IMA-B recuou 1,03%, o IRF-M caiu 1,52%, o IMA-B 5+ perdeu 1,98% e o IRF-M 1+ recuou 2,28%. Assim, somente o CDI superou a meta entre os índices de renda fixa.
Na renda variável, o Ibovespa recuou 9,88%, enquanto o S&P 500 caiu 0,93%. O Global BDRX avançou 0,94% e foi o único índice do segmento a superar a meta atuarial no mês.
De forma geral, outubro apresentou desempenho desfavorável para as carteiras dos RPPS, com a maioria dos índices acompanhados abaixo da meta atuarial. Os resultados acima desse patamar ficaram restritos ao CDI e ao Global BDRX, enquanto o Ibovespa e os índices de renda fixa de maior duration registraram perdas.
Por fim, considerando o IPCA-15 de outubro e a meta de IPCA + 6,31% ao ano, a meta atuarial mensal estimada ficou em aproximadamente 0,83%.
CONCLUSÃO
Fonte: Comdinheiro. Elaboração: LEMA.
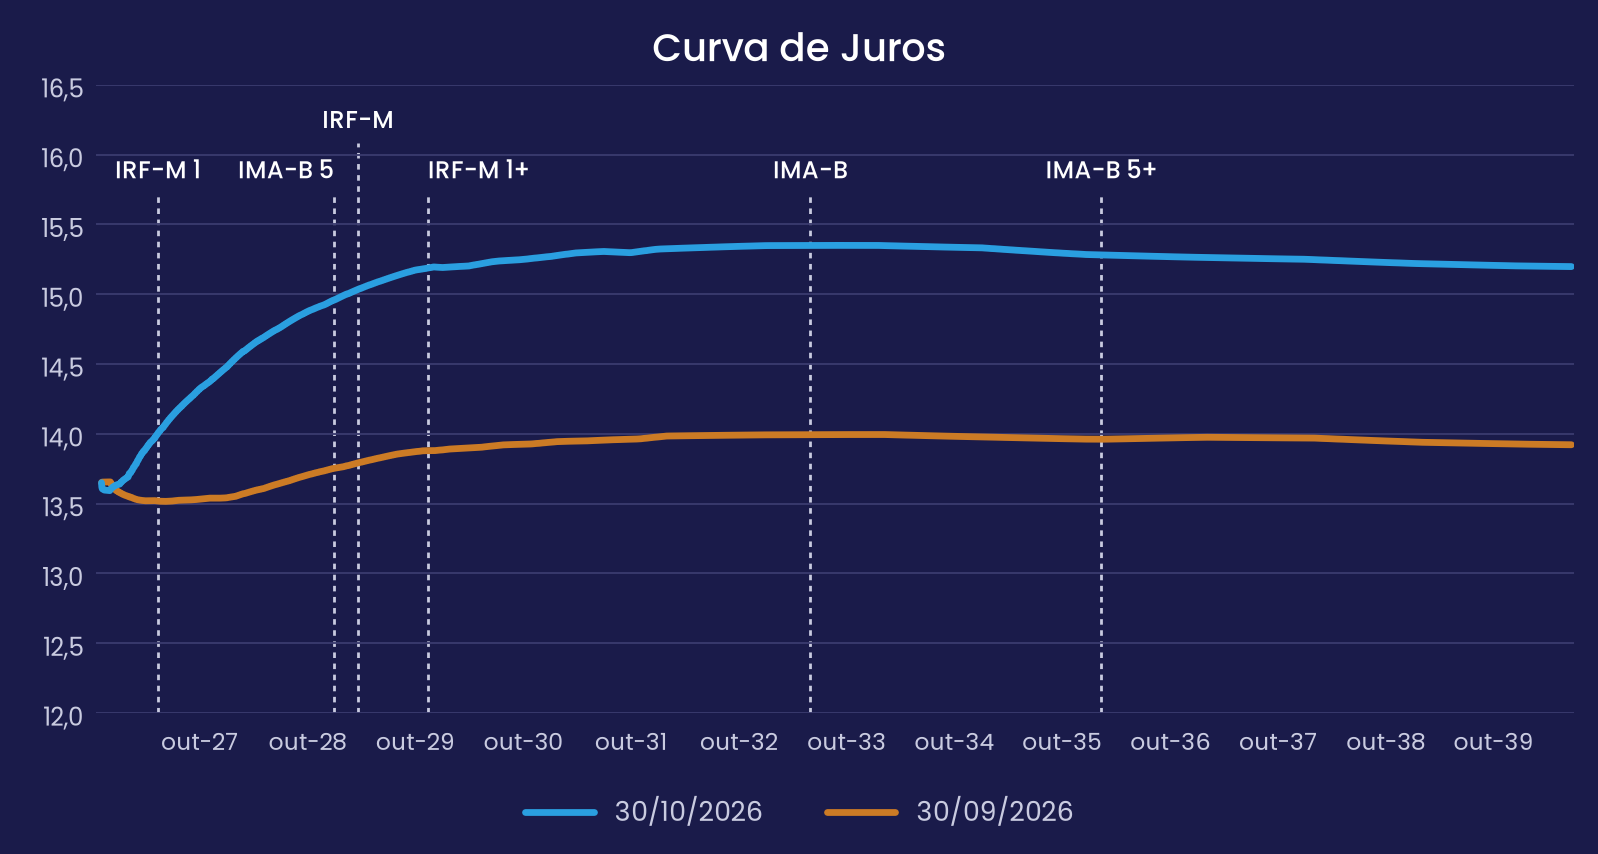
Em outubro, a curva de juros apresentou abertura mais acentuada nos vértices intermediários e longos, enquanto os prazos curtos tiveram menor variação. O movimento refletiu a reprecificação dos riscos após as eleições, em meio às incertezas fiscais e cambiais.
A abertura das taxas tende a pressionar os preços dos títulos prefixados e indexados à inflação, sobretudo os de maior duration, mais sensíveis às oscilações da curva. Os títulos de menor duration ficam menos expostos a esse movimento.
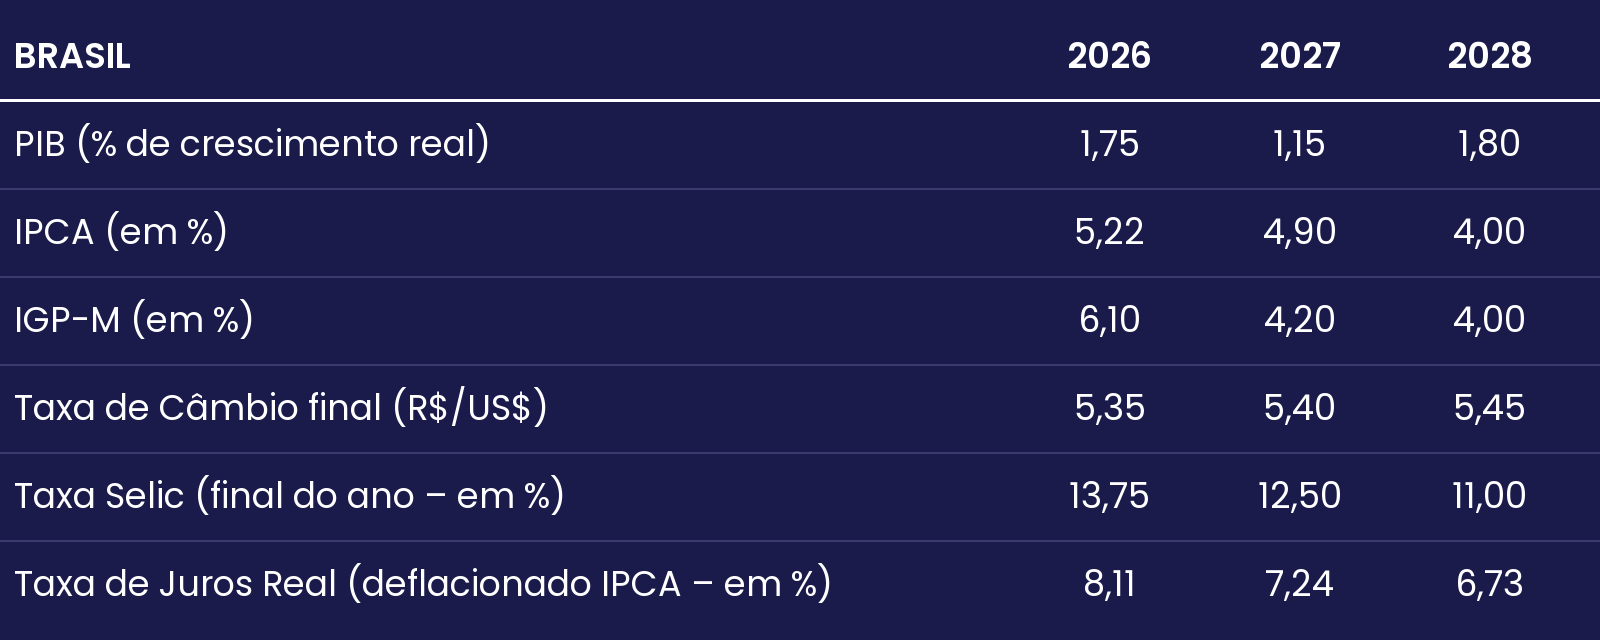
Diante desse cenário, as estratégias mais conservadoras seguem favorecidas pelo patamar elevado dos juros. Os ativos vinculados ao CDI continuam apresentando rentabilidade consistente e menor volatilidade, enquanto os títulos prefixados e indexados à inflação podem se beneficiar de um eventual fechamento da curva. O último Boletim Focus elevou a projeção da Selic de 13,50% para 13,75% ao final de 2026, indicando que o mercado passou a esperar a manutenção da taxa na última reunião do Copom deste ano. Para 2027, a estimativa permanece em 12,50%, sinalizando a expectativa de retomada gradual dos cortes, condicionada à evolução da inflação, das expectativas e do cenário fiscal. Nesse contexto, a perspectiva de juros elevados por mais tempo continua favorecendo o carrego dos ativos pós-fixados.
Fonte: Focus (06/11/2026)
ELABORAÇÃO
Eduarda Benício
REVISÃO
Álvaro Dezidério
EDIÇÃO
André Vianna
DISCLAIMER
Esse relatório tem como objetivo único fornecer informações macroeconômicas, e não constitui e tampouco deve ser interpretado como sendo uma oferta de compra ou venda ou como uma solicitação de uma oferta de compra ou venda de qualquer instrumento financeiro, ou de participação em uma determinada estratégia de negócios em qualquer jurisdição.
As informações contidas nesse relatório foram obtidas de fontes públicas ou privadas não sigilosas.
A LEMA Economia & Finanças (“LEMA”) não dá nenhuma segurança ou garantia, seja de forma expressa ou implícita, sobre a integridade, confiabilidade ou exatidão dessas informações.
Esse relatório também não tem a intenção de ser uma relação completa ou resumida dos mercados ou desdobramentos nele abordados.
As opiniões, estimativas e projeções expressas nesse relatório refletem a opinião atual do responsável pelo conteúdo desse relatório na data de sua divulgação e estão, portanto, sujeitas a alterações sem aviso prévio.
A LEMA não tem obrigação de atualizar, modificar ou alterar esse relatório e, tampouco, de informar ao leitor.
Esse relatório não pode ser reproduzido ou redistribuído para qualquer outra pessoa, no todo ou em parte, qualquer que seja o propósito, sem o prévio consentimento por escrito da LEMA.
A LEMA não se responsabiliza, e tampouco se responsabilizará por quaisquer decisões, de investimento ou de outra forma, que forem tomadas com base nos dados aqui divulgados.
Informações adicionais sobre as informações contidas nesse relatório se encontram disponíveis mediante solicitação por meio dos canais de comunicação estabelecidos pela LEMA.